
Temettü (kâr payı) gelirinde vergi durumu (2025-2026)
Mart ayı vergi beyan ayı, ama aynı zamanda temettü ayı.Şirket genel kurullarımartayında vekâr dağıtım tutarları da bu toplantılarda belirlenecek.
Bugünkü yazımızda Türkiye’deki şirketlerden elde edilen kâr paylarının vergilendirmesinde 2026 yılı için geçerli beyan sınır ve hadler, istisna tutarları ile 2025 yılında elde edilen gelirler açısından içinde bulunduğumuz mart ayında yapılacak beyan durumunu ele alacağız.
Gelir Vergisi mevzuatımıza göre, tam mükellef gerçek kişilerin Anonim Şirket veya Limited şirketlerden elde ettiği kâr payı “menkul sermaye iradı” olarak yıllık beyan esasında Gelir Vergisi’ne tabidir. (G.V.K. madde 75)
Gerek Borsa İstanbul’da (BİST) işlem görenler ve gerekse aile şirketlerinden tahsil edilen kâr payları aynı esaslara tabidir.
Şirketin genel kurulu kâr dağıtımına karar verdikten sonra bu kâr kısmının ortaklarına nakden veya hesaben dağıtıldığı zaman temettü geliri elde edilmiş olur ve vergiyi doğuran olay gerçekleşmiş olur. Kişinin bunu tahsil edip etmemesi ise sonucu değiştirmez.
Kanunu’na göre; tam mükellef kurumlardan elde edilen kâr paylarının YARISI gelir vergisinden istisna olup “istisna edilen tutar dâhil toplam temettü” üzerinden şirketçe yapılan stopajın TAMAMI beyan edilen temettü üzerinden hesaplanan vergiden mahsup edilir. (G.V.K. madde 22/2)
Kurumların dönem karlarını veya yedek akçelerini (Kâr Yedekleri) sermayelerine eklemeleri halinde ortaklarca alınan bedelsiz hisse senetleri ise kâr payı(=temettü) geliri sayılmamakta ve vergi beyanına konu olmamaktadır. (G.V.K. madde 94/6-b-i)
Yukarıda bahsettiğimiz üzere, elde edilen brüt kâr payının yarısı gelir vergisinden istisnadır. Beyan edilecek %50’lik temettü üzerinden hesaplanan vergiden şirketçe yapılan kâr payı vergi kesintisinin tamamı mahsup edilmektedir. Mevzuata göre şirketler kâr dağıttıkları sırada gerçek kişilerde (ve dar mükelleflerde) %15 vergisi kesintisi yaparlar.
Buna göre; şirketlerden elde edilen kâr paylarının sadece yarısı gelir vergisi beyanına konu olur. Beyan zorunluluğu olup olmadığı diğer menkul sermaye iratları (Örneğin;Eurobond faizi) ve beyana tabi diğer gelir unsurlarının (Örneğin; kira geliri, Eurobond satış kazancı, 5 yıl içinde gayrimenkul satış kazancı) toplu olarak dikkate alınmasıyla değerlendirilir ve yıllık beyan haddinin (2025yılı için 330.000 TL) aşılması halinde başlar. (2026 yılı için 400.000 TL)
Dolayısıyla kâr payı tutarının yarısı vergiden istisna olduğundan; 2025 yılı içinde (330.000 *2=) brüt 660.000 TL’den,ya da başka deyişle de net561.000 TL’den daha fazla temettü geliri elde edilmediği sürece yıllık beyan zorunluluğu bulunmamaktadır. Tabii ki beyan mecburiyetinin hesabında (330.000 TL’lik haddin aşılıp aşılmadığı konusunda)başkaca gelir unsurlarının ayrıca dikkate alınacağını belirtmiştik. (Beyan edilen ücret gelirleri yıllık haddin hesaplanmasında dikkate alınmaz.)
Bu yıl içinde (2026) tahsil edilecek temettü gelirlerinde de ise 2026yılı beyan haddi 400.000 TL olduğundan (400.000 *2=) brüt 800.000 TL’den (%15 stopaja göre net temettü tutarı680.000 TL) daha fazla temettü geliri elde edilmediği sürece yıllık beyan zorunluluğu bulunmamaktadır. Yukarıda da belirttiğimiz gibi beyan konusu 400.000 TL’lik haddin hesabında diğer gelir unsurlarına da bakmak gerekir. Ücret hariç olmak üzere; kira geliri, serbest meslek kazancı, eurobond geliri gibi gelirler varsa bunlar da hesaplamaya dahil edilmelidir.
Örnek: 2025 yılı temettü geliri
2025 yılında bir Anonim Şirketten 1 milyon TL net kâr payı tahsil eden kişi aşağıdaki örnekten görüleceği üzere vereceği yıllık Gelir Vergisi beyannamesi ile 58.823TL Gelir Vergisi ödemiş olacaktır.
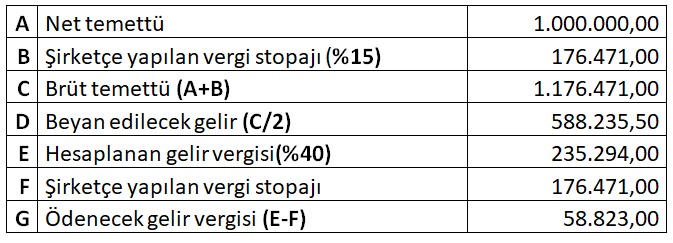
Görüldüğü üzere yıllık beyanda matrah olarak brüt temettü tutarının %50’si beyana konu olmakta ve bu tutar üzerinden hesaplanan vergiden de şirketçe yapılan %15 oranındaki stopaj tutarının tamamı mahsup edilmektedir.
Vergi beyanının GİB “HAZIR BEYAN” sistemi ile yapılması gayet kolaydır. İlgili bölümde (menkul sermaye iratları) gayri safi irat olarak; toplam brüt temettü tutarını, sonra istisna tutarı olarak brüt temettünün yarısını ve kesilen GV olarak da net-brüt farkını (şirketçe yapılan stopaj) yazmalısınız.
Mevzuata göre kendinize, eşinize ve çocuklara ait “eğitim, sağlık, özel sigorta” gibi bazı kişisel harcamalar varsa bunların yıllık beyannamede düşülme imkânı olduğunu da hatırlatmak isteriz.Böylece ödenecek vergi tutarı azalır veya «vergi iadesi» hakkı dahi doğabilir.(G.V.K. Madde:89)
Bu arada belirtecek olursak yukarıdaki açıklamalarımız Türkiye’de faaliyet gösteren şirketlerden (A.Ş. ve LTD Şti.) alınan kâr payları içindir. Bununla beraber;
-Menkul KıymetYatırım Ortaklıkları (MKYO), Gayrimenkul Yatırım Ortaklıkları (GYO) ile Girişim Sermayesi Yatırım Ortaklıkları (GSYO)kâr payları da yıllık esasta vergiye tabidir. Ancak kâr dağıtımı sırasında vergi kesintisi olmadığı için yukarıdaki örnekteki gibi beyannamede stopaj mahsubu imkânı yoktur.
- Gayri Menkul Yatırım Fonları (GYF) ile Girişim Sermayesi Yatırım Fonları (GSYF) kâr payları (temettü dağıtımı) yıllık vergi beyanına tabi değildir. Maliye Bakanlığı Gelir İdaresi, GYF’lerle ilgili olarak 15.12.2020 tarihinde verdiği muktezada; kâr payı ödemesi şeklinde Fon katılımcılarına aktarılan gelirlerin GVK Geç 67. Madde kapsamında stopaja tabi olduğunu belirtmiştir. Başka deyişle, GYF katılımcılarına “kâr payı” adıyla yapılacak ödemeler “sermaye piyasası aracının dönemsel getirisi” olarak değerlendirilmiştir. (GİB İst. Vergi Dairesi Başkanlığı’nın 15.12.2020 tarih ve 62030549-120(Geç.67-2028/394)-E.934609 sayılı Muktezası). Buna göre “kâr payı ödemesi” şeklindeki gelir, FON’a satış geliri gibi sadece stopaja tabi olmakta ve gelir sahibi gerçek kişiler için yıllık gelir vergisi beyannamesi söz konusu olmamaktadır.Aynı anlayışın GSYF ve diğer fonlar ile benzer sermaye piyasası ürünleri için de geçerli olması gerekir.
-
OD05 Ekim 2026 23:28
2026 yılında 300 bin tl yurtdışı temettü kazancı ve 200 bin tl brüt yurtiçi temettü geliri olan kişi beyannaneye her ikisini de eklemeli mi yoksa yurtiçi temettü 400 bin altında kaldıgından dolayı sadece yurtdışı temettüsü mümbeyan edilmeli
-
Kadir01 Nisan 2026 20:38
Kâr payı ödeyen hisse senedi fonlarından elde edilen kar payı ödemeleri için de beyanname vermek gerekir mi? Örneğin aya fonu.
-
yb27 Mart 2026 22:55
Yurtdışı borsalardan alınan temettülerde yüzde 30 stopaj vergisi kesiliyor. Örneğin 100 usd temettünun 30 usd si kesiliyor ve hesaba net 70 usd geçiyor. Bu durumda beyanname sınırının geçip geçilmediğinin hesabını nete göre mi yapmak gerekir brüte göre mi? Teşekkürler
-
MB24 Mart 2026 13:05
her y.d. hisse kar payında bu istisna yok. sahibi olduğunuz şirketten gelirse var. en az %50 hissedarlık şartı sağlanmış olmalı.
-
sb22 Mart 2026 23:18
"Yurt dışından elde edilen kâr payları GVK 22/4 Md.’de yer alan istisna şartlarının sağlanması halinde elde edilen kâr payının brüt tutarının yarısı gelir vergisinden istisna olup istisna düşüldükten sonra kalan tutar beyan edilecektir. " Gib in vergi rehberinde böyle yazıyor. ABD borsalarından elde edilen temettüde bu istisna ne zaman uygulanır açıklar mısınız?
-
MB24 Mart 2026 10:41
HER YURT DIŞI TEMETTÜSÜ İÇİN BU İSTİSNA GEÇERLİ DEĞİL. ŞİRKETİN EN AZ %50'SİNE SAHİP OLMAK VE KAR PAYINI TR'YE GETİRMEK GEREKİYOR.
-
Sinan10 Mart 2026 13:27
gelir vergisi neden %40 olarak hesaplandı acaba ?
-
MB11 Mart 2026 19:15
sadece temettü olsaydı hesaplanan vergi 127.823,45 TL ama stopaj mahsubu sebebiyle de vergi ödemesi yerine 48.647,55 TL vergi iadesi çıkıyor olacaktı.
-
mb11 Mart 2026 19:08
Diğer gelirlerin de olduğu ve temettü tutarının en üst dilime tekabül ettiği varsayıldı.
-
NY06 Mart 2026 10:23
Muhasebecilere iş imkanı. Böyle teknik karmasik konu olursa.
-
Murat05 Mart 2026 10:54
vergilendirilmiş sonra tekrar vergilendirilmiş kazanç üzerinden bir daha vergi almaya çalışan sisteme ne denir?
-
MB06 Mart 2026 10:55
DOĞRU. Faiz geliri gibi sadece stopaj olmalı, şirket zaten %25-%30 kurumlar vergisi ödüyor. Daha ne beyanı ne vergisi?
-
03 Kasım 2026, Salı
MB’den alınan zorunlu karşılık faizlerinde Banka ve Sigorta Muameleleri Vergisi oranı ne olmalı?
Devamını Oku -
21 Ekim 2026, Çarşamba
Aracı kurumların kredili hisse işlemlerinde şüpheli alacak karşılığı
Devamını Oku -
07 Eylül 2026, Pazartesi
Yabancı kurumlar ile yabancı fonların para piyasası fonlarından elde ettikleri kazançlara %10 stopaj
Devamını Oku -
17 Ağustos 2026, Pazartesi
Kanuni faiz oranında önemli değişiklik ve bankalardaki uygulama
Devamını Oku -
10 Temmuz 2026, Cuma
Matrah artırımı yerine yurt içi varlık beyanı
Devamını Oku -
26 Haziran 2026, Cuma
Yurt dışı varlık barışı imkânı: 10 soru 10 cevap
Devamını Oku -
07 Mayıs 2026, Perşembe
Meclis'e sunulan vergi kanun teklifinde neler var?
Devamını Oku -
02 Mayıs 2026, Cumartesi
Yurt dışındaki şirketlerden alınan kar payları vergi istisnasında %50 hisse şartı %20’ye indirildi
Devamını Oku -
28 Nisan 2026, Salı
TCMB nezdindeki zorunlu karşılık faizleri üzerinden hesaplanan BSMV için vergi istisnası
Devamını Oku -
10 Nisan 2026, Cuma
Gayrimenkul Yatırım Fonlarında (GYF) ve Ortaklıklarında (GYO) vergi istisnasına açıklık getiriliyor
Devamını Oku
 Petrol fiyatları güne dalgalı seyirle...
 ABD Hazine tahvilleri getirisine seçim...
 Seçim sonuçları doları baskıladı...
 ABD seçimleri doları vurdu! Euro ve...
 New York borsası seçim gününde karışık...
 Dolar için ara seçim sınavı:...
- BANKA HİSSELERİ
-
Hisse Fiyat Değişim(%) Piyasa Değeri AKBNK 62,10 -1,90 322.920.000.000,00 ALBRK 8,06 1,64 20.150.000.000,00 GARAN 128,10 -0,93 538.020.000.000,00 HALKB 39,76 -1,97 285.666.774.949,92 ICBCT 12,50 0,40 10.750.000.000,00 ISCTR 12,31 -0,08 307.750.000.000,00 SKBNK 3,19 2,57 11.165.000.000,00 TSKB 9,22 -1,60 25.816.000.000,00 VAKBN 29,76 0,54 295.097.824.524,48 YKBNK 34,50 -3,20 291.423.269.298,00
