- Bist 10012.058-60,19-0,50%
- Dolar49,52430,050,11%
- Euro55,65520,010,02%
- Altın Gram6.653,235018,260,28%
- Altın Ons4.175,234,250,10%
| Hisse | Fiyat | Değişim(%) | Piyasa Değeri |
|---|---|---|---|
| AKBNK | 68,00 | 1,34 | 353.600.000.000,00 |
| ALBRK | 8,79 | -0,11 | 21.975.000.000,00 |
| GARAN | 132,80 | 1,76 | 557.760.000.000,00 |
| HALKB | 43,30 | 0,56 | 311.100.889.218,60 |
| ICBCT | 14,57 | 0,14 | 12.530.200.000,00 |
| ISCTR | 13,10 | 0,69 | 327.500.000.000,00 |
| SKBNK | 5,10 | -0,78 | 12.750.000.000,00 |
| TSKB | 9,73 | -1,42 | 27.244.000.000,00 |
| VAKBN | 34,02 | -0,64 | 337.339.650.212,46 |
| YKBNK | 36,30 | 1,00 | 306.627.961.609,20 |
E-posta listemize kayıt olun, en son haberler adresinize gelsin.

Selman Yavuz Demiröz – Finansingundemi.com
Türkiye Sınai Kalkınma Bankası (TSKB) Baş Ekonomisti ve Direktörü Dr. Burcu Ünüvar hem içerideki makro ekonomik dengeler hem de küresel piyasalarla ilgili önemli açıklamalarda bulundu. Enflasyondaki katılık, küresel faiz beklentileri ve yapay zekânın ekonomiye etkilerine değinen Ünüvar, ekonomiye dair tartışmaların faiz politikasının ötesine geçerek arz yönlü politikalara ve teknolojik dönüşüme odaklanması gerektiğini vurguladı.
Burcu Ünüvar, Finansingundemi.com’dan Selman Yavuz Demiröz'ün sorularına verdiği yanıtlarla makroekonomik dengeler, küresel piyasalar ve sanayideki yapısal sorunlar üzerine önemli değerlendirmelerde bulundu.
İşte o röportaj:
ENFLASYONDAKİ DİRENCİN KIRILMASI İÇİN NE KADAR BEKLENMELİ?
- İran savaşında ateşkes umut verse de savaşın uzun vadeli ekonomik etkileri hissedilmeye devam ediyor. Tarım girdi enflasyonun da %5,60 birlik beklenmedik bir yükseliş var. Hizmet sektöründeki ateş düşmüyor. Tarım sektöründe maliyet baskısı altında. 22 Mayıs’taki makalenizde “beklentilerdeki kırılganlık” tehlikesini işaret etmiştiniz. Sizin de belirttiğiniz üzere Merkez Bankası’nın piyasayı kendi hedefini tam olarak inandıramamış olması sonucunda karşımızda endişe verici bir tablo var. O da enflasyon tarafındaki direnç. Sizce enflasyondaki direncin kırılması için piyasanın daha ne kadar beklemesi gerekecek?
Burcu Ünüvar: Çok teşekkür ederim. Bahsettiğiniz unsurların tamamı aslında birbirini doğrudan besleyen ve iç içe geçmiş dinamikler. Tarım girdi fiyatlarındaki yükselişi ele alırsak; burada jeopolitik risklerin ve bahsettiğiniz savaş ortamının doğrudan etkilerini görüyoruz. Gübre ve yakıt gibi temel girdiler küresel gelişmelerden çok hızlı etkileniyor. Dolayısıyla tarım dendiğinde geleneksel olarak düşündüğümüz "Yağışlar iyi gitti, rekolte arttı, o halde fiyatlar düşer" denklemi, nihai ürün olan meyve-sebze için geçerli olsa da madalyonun diğer yüzü farklı.
Daha ürünü tarladan toplamaya başlamadan önce, yakıt ve gübre gibi yapısal maliyetleriniz artıyor. Bu nedenle tarım girdi enflasyonundaki yükseliş, bu makro tablo içinde aslında şaşırtıcı değil.
Hizmet sektörü enflasyonuna gelecek olursak; bu sadece bize özgü değil, dünyanın her yerinde mal fiyatlarına kıyasla çok daha geç aşağı gelen, doğası gereği son derece katı ve gecikmeli tepki veren bir alandır. Bizim enflasyonumuzdaki 'katılık' veya 'direnç' olgusundan bahsettiğimizde tam olarak işaret ettiğimiz yer burası. Enflasyonla mücadelenin en zorlu virajını hizmetler oluşturuyor.
Üstelik şu sıralar bu katılıkla mücadele ederken, bir yandan da arz yönlü şoklarla eş zamanlı olarak karşılaşıyoruz. Örneğin, enerji ve yakıt gibi dışsal maliyet unsurlarını dışarıda bıraktığımızda, lokanta gibi alanlarda hafif de olsa bir ivme kaybı, bir aşağı geliş görmeye başladık.
Demek ki burada asıl konuşmamız gereken konu, para politikasının ötesinde, arz yönlü politikalardır.
Hizmetler başlığını açtığımızda işin içine kira giriyor; demek ki konut politikasını konuşmalıyız. Eğitim kalemini görüyoruz; demek ki kamusal eğitim imkanlarını, özel okul fiyatlamalarını ve eğitim politikalarını masaya yatırmalıyız. Tüm bu başlıklar, Merkez Bankası’nın faiz kararlarından bağımsız olarak şekillenen ve doğrudan arz yönlü makro politikaların alanına giren meseleler. Türkiye’de bu yapısal tarafı yeterince tartışmıyoruz. Bu katılığın kırılması, kuşkusuz belirli bir zaman zarfında mümkün olacaktır.
-Beklentiler nasıl şekillenir?
Burcu Ünüvar: Türkiye'de bu konuda yanlış bir sıralama algısı var. Genelde önce beklentilerin düşmesi gerektiği, ardından enflasyonun düşeceği düşünülüyor. Oysa dünyanın hiçbir yerinde, literatürde de bu iş böyle şekillenmiyor. Beklentiler dediğimiz şey nihayetinde biziz, yani piyasadaki aktörlerin algısıdır. Sistem şöyle çalışır: Önce enflasyon düşer, sonra biz buna bakarak beklentilerimizi şekillendiririz.
Biz bunu 2000’lerin başında, 2006 yılında açık enflasyon hedeflemesine geçtiğimizde de yaşadık. Merkez Bankası o dönemde de piyasayı ilk başta ikna edememişti ve beklentiler çok yüksekti. Ancak Merkez Bankası, kendi hedefinin bile altında bir enflasyon gerçekleştirmeyi başardı. İşte o zaman beklentiler, “Bir dakika, Merkez Bankası sözünü tutuyor, inanmamız gerekiyor” noktasına geldi. Yani beklentileri iyileştirmenin tek yolu, enflasyonda somut ve iyi sonuç elde etmektir; başka bir yolu yoktur. Biz henüz o aşamada değiliz.
Dolayısıyla beklentiler bir süre daha katı kalmaya devam edecek. Bu durum bize, Türkiye’nin yüksek enflasyon yolculuğunun 2026'dan 2027'ye de sarkacağını ve sıkı para politikasının devam etmesi gerektiğini gösteriyor. Merkez Bankası da durumun bilincinde. Zaten 25 Haziran’daki sayın başkanın açıklaması da normalleşmenin çok erken olmayacağını bize açıkça gösterdi. Bu süreçte hem 2026 hem de 2027 boyunca daha temkinli ilerleyeceğimiz bir dönem bizi bekliyor.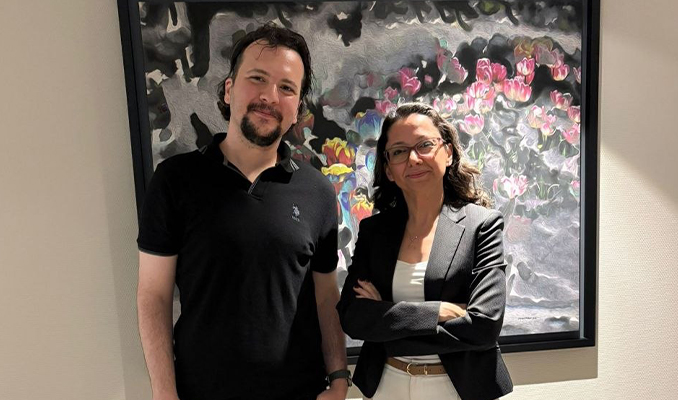
İHRACAT FRENLENİRKEN ENFLASYON NEDEN DÜŞMÜYOR?
-İlk çeyrekte büyüme rakamlarında asimetri tartışılmaya devam etti. Yılın ikinci yarısına girmek üzereyken sıkı para politikası sanayi ve ihracatı bu kadar sert frenlemesine rağmen tüketim ateşini neden bir türlü son sonlandırılamadı? Yani biz neden sürekli harcıyoruz? Sanayi daralırken kamu ve hane halkının harcamalarının devam ettiği bu tablo sizin sıkça vurguladığınız ‘sanayinin yeni hikayesini’ yazma sürecini nasıl etkileyecek?
Burcu Ünüvar: Öncelikle ben para politikası ile maliye politikasının uyumu konusunda piyasadan biraz ayrışıyorum ve durumun çok olumsuz olduğunu düşünmüyorum. Piyasadaki genel algı şu şekilde: "Para politikası sıkıysa, maliye politikası da tamamen sıkı olmalı ve hiçbir şeye harcama yapılmamalı." Ancak hiçbir şeye harcamadan enflasyonu düşüremezsiniz. Eğer burada kastedilen şey "israf etmemek" ise o başka bir konudur ve adı üstünde "israftır", "harcama" değil. Ama her türlü harcamayı kısmak gerektiği anlayışı bana doğru gelmiyor.
Örneğin, eğitime ya da sanayiye harcanan para dezenflasyonisttir, yani enflasyonu düşürmeye yardımcı olur; dolayısıyla bu alanlarda harcama yapabilirsiniz. Ben Türkiye'nin bütçe tarafının da iddia edildiği kadar kötü olduğu görüşünde değilim. Tabii sorunuzun çok önemli bir kısmı da ihracat tarafına dokunuyor.
‘Sorun iç talepte değil, Çin’e pazar payı kaybediyoruz’
İlk çeyrek büyüme rakamlarında yeterince konuşulmayan çok önemli bir detay var. Verilere baktığımızda iç talebimizin hala devam ettiğini, asıl zayıflamanın ise ihracat tarafında olduğunu görüyoruz. Büyüme zayıf gelince herkes bunu Merkez Bankası’nın hanesine yazdı ve sıkı para politikası nedeniyle büyümenin yavaşladığını söyledi.
Oysa yavaşlama para politikasından kaynaklansaydı iç talebin düştüğünü görürdük. Buradaki yavaşlama iç değil, dış talep kaynaklı. Dolayısıyla bunu Merkez Bankası yapmadı. Türkiye ekonomisindeki bu yavaşlamanın sebebi büyük oranda sıkı para politikası değil; Türkiye’nin çeşitli ürünlerde Çin’e pazar payı kaybediyor olması ve teknolojik dönüşüme entegre olamayan sektörlerimizin bulunmasıdır. Bunların hiçbirinin sebebi Merkez Bankası’nın faizi değildir.
Para politikası elbette çok önemli ama iç talep üzerinden çalışır; bizim şu an yaşadığımız sorun ise daha ziyade dış talep üzerinden şekilleniyor. TSKB Ekonomik Araştırmalar’daki arkadaşlarımın genelde pek konuşulmayan çok önemli bir çalışması var: Türkiye’nin Avrupa Birliği’ne yaptığı ihracata nominal değer olarak bakıldığında yükseliş görünüyor. Halbuki ürün bazında incelediğimizde, 95 ürünün neredeyse yarısında pazar payımızı Çin’e kaybetmişiz. Bunun Merkez Bankası faiziyle bir ilgisi yok. Dolayısıyla bizim asıl bu tarafı konuşmamız gerekiyor.
Merkez Bankası faizine dayanmayan; teknolojik dönüşüme, rekabetçiliğe ve insana odaklanan bir sanayi politikasına ihtiyacımız var. Türkiye’de tartışmalar hep para politikası, faiz, kur ve asgari ücret eksenine sıkışıyor. Dünyada uygulanan binlerce sanayi politikası var; bu üç unsuru bir kenara bıraktığımızda elimizde nelerin kaldığını konuşmamız lazım. Bizim sanayi politikamız, faiz konusundan çok daha derinlikli bir mesele. Geçmişteki düşük faiz döneminde de sektörlerimizin sorunları vardı; demek ki düşük faiz tek başına derdimize derman değil, bizim asıl rekabetçiliği masaya yatırmamız gerekiyor.
MERKEZ BANKASI’NDA NE TÜR BİR ‘VİTES DEĞİŞİKLİĞİ’ BEKLENMELİ?
- Önümüzde bir yanda kırılamayan fiyat direnci ve rezervlerdeki bu oynaklık, diğer yanda dışarıdaki Fed baskısının hissedildiği bir ortam var. TCMB'nin bu süreçte bahsettiğiniz 'oyun kurucu' rolünü nasıl ayakta tutmasını bekliyorsunuz? Piyasayı hedeflerine inandırmak için Merkez Bankası'nın bundan sonraki iletişim stratejisinde ne tür bir vites değişikliğine ihtiyacı var?"
Burcu Ünüvar: Merkez Bankası faizleri sabit tuttu ama karar metnini okuduğumuzda o net ve sert mesajı tam olarak alamadık. Bahsettiğim mevcut riskler nedeniyle aslında biraz daha güçlü bir mesaja ihtiyacımız vardı.
Ancak Sayın Başkanın karardan sonraki açıklamaları ve yürüttüğü destekleyici iletişim, şu an o metindeki açığı kapatıyor ve bunu çok da isabetli yapıyor. Önümüzdeki dönemde ne olacağına bakarsak; dünyada faiz platosu yukarı taşınıyor. Örneğin, Avrupa Merkez Bankası faiz artırdı. FED’den ise indirim beklerken, şimdi "Acaba tekrar artıracak mı?" diye konuşmaya başladık.
‘Havuz küçülüyor, faiz platosu yukarı geliyor, aceleci faiz indirimleri iyi gelmez’
Konuyu bir ‘havuz problemi’ gibi düşünürsek, havuz giderek küçülüyor. FED ‘Bilanço küçülteceğim’ diyor; yani FED Başkanı sadece faiz üzerinde değil, diğer tarafta da kendini gösteriyor. Üstelik o havuzdan para çekecek çok fazla musluk var.
Örneğin, Avrupa oldukça borçlu olmasına rağmen ciddi savunma yatırımları yapacak; bu da ülkelerin yeniden borçlanması demek. Teknoloji yatırımları ve halka arzlar tüm hızıyla devam ediyor. SpaceX halka arz yaptı, hatta ‘Tahvil çıkaracağım’ diyor; yani o da havuzdan para çekecek. Dolayısıyla küresel ölçekte paranın değeri ve faiz yukarı gelmeye devam edecek.
Böyle bir ortamda kafamızdaki ‘yüksek faiz nedir, düşük faiz nedir?’ algısını tekrar sorgulamamız gerekiyor. Türkiye özelinde bizi dünyadan negatif ayrıştıran temel unsur, enflasyonumuzun yüksek olmasıdır. O zaman şunu rahatlıkla söyleyebiliriz: Türkiye’de enflasyonla mücadele hâlâ çok önemlidir. Enflasyonu bir an önce düşürmemiz gerekiyor ki bahsettiğim o yapısal sanayi dönüşümüne geçebilelim.
‘Enflasyonla mücadeleyi bir kenara bırakalım’ diyebilecek bir lüksümüz yok. Aksine, ‘Haydi, şu işi kararlılıkla halledelim de önümüze bakalım’ dememiz gerekiyor. Ancak bunu yaparken, dünyada da faiz platosu yukarı geldiği için faizlerin çok hızlı normalleşmeyebileceğini, yani hemen düşmeyeceğini kabul etmek durumundayız. Gerçekçi olmayan, aceleci faiz indirimleri bizi iyi bir yere götürmez.
‘ACEMİ PARA’ İÇİN HANGİ FIRSATLAR VE TUZAKLAR VAR?
- Sıcak savaş ortamı sona ermesinin ardından altında beklendiği gibi bir ralli olmadı. Fiyatlar 200 günlük ortalamaların aşağısında seyretmeye devam ediyor. Uzun vadeli denklemde küresel hisse senelerinde, petrolde ve altında ortaya çıkan bu gidişat ışığında acaba ‘acemi para’ için hangi fırsatlar ve ne tür tuzaklar var?
Burcu Ünüvar: Yılın başındaki duruma kıyasla dengeler biraz değişti. Yakın döneme kadar küresel piyasalarda bir 'debasement' fiyatlaması yapılıyorduk. Yani dolara olan güven azaldığı için yatırımcılar dolar dışındaki alternatiflere yöneliyordu; bir dönem Bitcoin'in yükselmesi, altının rekor kırması hep bu arayışın sonucuydu.
Altındaki o yükselişin tek sebebi küresel merkez bankalarının yaptığı alımlar değildi; merkez bankaları hala alım yapmaya devam ediyor zaten. Buradaki asıl etken, yatırımcının doların ve Amerika'nın dışında bir adres arıyor olmasıydı. Şimdiyse Amerika geri döndü.
Durum böyle olunca, son dönemde bana da çok sık sorulan "Altın neden hareket etmiyor?" sorusunun cevabı kendiliğinden ortaya çıkıyor. Altın durağan seyrediyor çünkü Amerika’ya giren bir para var ve ABD tarafı hareket etmeye başladı.
SpaceX hayal satıyor, ‘hayalin’ alıcısı olmaya devam edecek
Ben de SpaceX’in değerlemesini bizzat çalıştım ve rakamları incelerken "Vay arkadaş, bu nasıl bir seviye!" diyerek okudum. Değerleme yapmayı bilen biri olarak süreci yakından izliyorum ve gerçekten ortada çok büyük rakamlar, aslında satılan büyük bir hayal var. Şirketin yatırımcı sunumunu okuduğunuzda her şey iki senaryo üzerinden ilerliyor ve tamamen dünyayla, gelecekle, internetin kullanımıyla ilgili bir vizyon, bir hayal sunuluyor. Ve insanlar o hayali satın almaya devam edecek.
Eğer bugün kendi aramızda konuşurken, "Bu iPhone artık üretimin zirvesidir, bundan daha iyisi gelemez" diyorsak teknoloji hikayesi bitmiş demektir. Ama bence hiçbirimiz bunu demiyoruz; aksine hepimiz merakla "Acaba bir sonraki aşamada ne gelecek?" diye bekliyoruz. O yüzden bu teknoloji hikayesi bitmeyecek.
Burada bitebilecek olan şey, piyasadaki o popüler "Muhteşem Yedili" kavramı olabilir. Ama onun yerine yarın "Güzel Beşli" gelir, ertesi gün "Fıstık Üçlü" gelir; yani şirketlerin adları değişir ama trend sürer. Örneğin şu sıralar S&P'deki genel teknoloji hisseleri biraz yavaşladı ama çip
Üreticilerinin olduğu endeks gayet iyi gidiyor. S&P yavaşlarken Nasdaq gücünü koruyor. Dolayısıyla bu hikâyede, "Ben yedi tane şirket ezberledim, sadece onlara bakarım" deme şansımız yok; asıl risk buradadır. Profesyonellerin yapması gereken şey de tam olarak budur: O "Güzel Beşli" diyebileceğimiz yeni alternatifleri bulmak ve bugüne kadar adını belki de hiç duymadığımız, geleceğin potansiyelli şirketlerini yatırımcılara gösterebilmek.
Büyük fırsatlar, büyük riskler…
Ben özellikle teknoloji odağında bu hikayenin devam etmesini bekliyorum. Ancak önümüzdeki süreçte çok büyük satışlar görecek miyiz derseniz; evet, göreceğiz. Çünkü sektörde büyük bir dönüşüm, yani bir "shift" yaşanacak.
Düşünebiliyor musunuz; bugün yüzlerce, belki binlerce firma aynı anda teknolojiye ve yapay zekâya devasa yatırımlar yapıyor. Sürecin doğası gereği bunlardan sadece birkaçı başarılı olacak, geri kalan büyük çoğunluk ise elenecek. Geçmişte Amerikan hükümeti Tesla'ya destek verdiğinde, aynı anda bir güneş enerjisi paneli şirketine de büyük bir destek sağlamıştı. Tesla bugün küresel bir dev haline geldi, diğeri ise battı. Bugün o batan şirketi hiç konuşmuyoruz ama o dönem ikisi de aynı ağırlıkta tartışılıyordu.
Dolayısıyla bu yeni teknoloji dalgasında da batanlar ve çıkanlar mutlaka olacak. En büyük risklerden biri, bu şirketlerin hepsinin başarılı olacağını varsayarak parayı aynı anda hepsine yatırmaktır. Bazı girişimler elenecek ve yatırımcısına kaybettirecek; ancak günün sonunda genel hikayesi gücünü korumaya devam edecek.
Bu süreçte Amerika Birleşik Devletleri küresel sermaye için yeniden ana ilgi odağı haline geliyor. Paranın Amerika’ya güçlü bir şekilde girişi, diğer varlık sınıflarından çıkışa neden oluyor. Yatırımcılar SpaceX'in halka arzına ya da tahvillerine para yatırabilmek için ellerindeki altını satmış olabilir. İşte tam bu noktada altın düşüyor ve SpaceX’e para girişi sağlanıyor.
‘Teknolojik devrimi yakalayanlar başarılı olacak’
Önümüzdeki dönemde çok hızlı ve dönemsel yatırım hikayeleri göreceğiz. Yani üç ay boyunca bir konuyu konuşurken, sonraki üç ay tamamen başka bir gündeme geçebileceğiz. Buradaki en büyük risklerden biri de işte bu hızı ve değişimi yakalayamamak olacak.
Peki, bu ortamda nasıl fırsatlar var? Ben mevcut dönemi teknolojik kırılma açısından İkinci Dünya Savaşı yıllarına çok benzetiyorum. Ortada çok ciddi bir teknolojik devrim var ve bu dönüşümü yakalayabilen aktörler gelecekte çok başarılı olacak.
Bir diğer büyük fırsat ise yatırım enstrümanlarının küreselleşmesi ve çeşitlenmesi. Eskiden sadece Türkiye içindeki varlıklara yatırım yapabiliyorken, bugün fonlar aracılığıyla Çin piyasalarına bile doğrudan yatırım yapabiliyorsunuz. Dünyanın neresinde, hangi hikayeyi beğeniyorsanız, onu satın alabileceğiniz küresel bir finansal araç var artık ve bu araçlar o kadar çeşitlendi ki. Örneğin bugün dünya sanat piyasasının %14'ü Çinlilerin elinde ve bunun dahi fonu mevcut.
Eskiden Türkiye'de "Ne alabilirim?" diye düşünüldüğünde, bildiğimiz seçenekler mevduat hesabı ya da yerel hisse senetleri geleneksel enstrümanlarla sınırlıydı. Bugün ise bir yatırımcı "Çin’de bir sanat fonu mu alsam, yoksa Amerika’da yapay zekâya mı yönelsem?" diye düşünebiliyor. Yani dünyanın her yerinde yatırım yapabiliyorsunuz.
Ancak madalyonun diğer yüzünü unutmamak gerek: Bu piyasada dengeler çok hızlı değişiyor. Ben size şimdi burada bir görüş veririm, kapıdan çıkarken ekrana bir haber düşer ve tüm dinamikler bir anda altüst olabilir. İşte bu hız ve çeşitlilik nedeniyle, bireysel kararlar almak yerine profesyonellerle çalışmak çok daha kritik bir hale geliyor.
‘BİST Teknoloji’yi konuşmamız gerekiyor’
Örneğin, "Muhteşem Yedili" bundan üç sene önce çok iyi performans gösteriyordu. Ancak arkadaşlarım 2026’nın getirilerine baktığında bu hisselerin artık eksiye geçtiğini görüyorlar.
Fakat bu durum “teknoloji bitti" anlamına gelmiyor. Teknolojide o yedi popüler ismin dışında, adını belki de hiç bilmediğimiz yepyeni firmalar öne çıkıyor. Diğer yandan, Güney Kore Borsası’nın bugünkü yükselişi piyangodan çıkmadı; dünyaya çip satıyorlar ve sanayi üretimleri çok iyi gidiyor. Benzer şekilde Tayvan, küresel piyasalardaki son sert satış dalgalarından bile etkilenmedi çünkü onlar da teknolojinin en temel girdilerini üretiyorlar.
Bugün dünyadaki küresel ticaretin çok büyük bir kısmı artık yapay zekâ girdilerinden oluşuyor. Eskiden küresel ticareti konuşurken otomobilden, otomobil yedek parçasından bahsederdik; şimdi ise denklem tamamen değişti.
Tam da bu noktada, bizim Türkiye açısından da şu soruyu sormamız ve tartışmamız gerekiyor: Borsamıza baktığımızda ağırlıklı olarak bankaları, telekom şirketlerini görüyoruz. Peki, doğrudan yapay zekâ işi yapan, bu küresel dönüşüme entegre olmuş kaç şirketimiz var? Bizim Türkiye’de bir BİST Teknoloji endeksimiz var ve finansal geleceğimiz için bu endeksi çok daha iyi incelememiz, buradaki şirketleri çok daha fazla konuşmamız gerekiyor.
TEKNOLOJİ MALİYET DÜŞÜRÜCÜ ÖZELLİĞİNİ KAYIP MI ETTİ?
- Yapay zekâ ve tüketici elektroniğinden bahsettik. Bir de Apple CEO’sunun bir açıklaması akla geliyor. Apple CEO’su Tim Cook geçtiğimiz günlerde yapay zekâ şirketlerinin artan veri depolama ve donanım ihtiyaçlarının tüketici elektroniğinde fiyat artışı baskısı yarattığına dair bir açıklamada bulundu. Oysa biz teknolojiyi küresel ekonomide maliyet düşürücü bir sektör olarak tanıyoruz.
Sektördeki bu çelişkili tablonun gidişatı konusunda ne düşünüyorsunuz? Sizce bu geçici bir süreç mi yoksa yapay zekâ yaygınlaştıkça hayatımızın her alanına giren akıllı cihazlar pahalılaşmaya devam mı edecek?"
Burcu Ünüvar: Bence kısa vadede evet, bu pahalılaşma eğilimi devam edecek çünkü yapay zekâ girdilerine ait fiyat endekslerinin hepsi yükseliyor. Bu durum bana geçmişteki bazı dönemsel krizleri hatırlatıyor; örneğin petrol şoku sırasında "Hürmüz Boğazı açılacak ve tüm dertler bitecek" sanılıyordu ama gerçekte olan bu değildi.
Benzer bir süreci yakın zamanda yeşil dönüşümde de tecrübe ettik. Yenilenebilir enerjiye geçişi konuşuyoruz ama bu dönüşüm dünyada bakır talebi yarattı ve bakır fiyatları uçtu. Bugün literatürde sadece teknolojiyi değil; iklimflasyon, fosilflasyon ve yeşilflasyon dediğimiz üç yeni enflasyon tipini tartışıyoruz.
Fosilflasyon ve iklimflasyon daha çok arz yönlü şoklardır. Ancak yeşilflasyon tam bir talep enflasyonudur. Yeşil dönüşümü gerçekleştirmek için bakır kablolara ihtiyaç duyuyorsunuz, bu talep bakırın fiyatını yukarı çekiyor ve orada tutuyor. Günün sonunda, yeşil dönüşümle hiç ilgisi olmayan ama üretiminde bakır kullanan diğer sektörler de bu maliyet artışından etkileniyor.
İşte aynı mekanizma bugün yapay zekâ için de geçerli. Normalde bir iktisatçı kum fiyatlarını takip eder miydi? Çip üretiminin temel girdisi olduğu için artık bizler kum fiyatlarını bile yakından izliyoruz.
Bu durum bana Roger Moore'un James Bond'u canlandırdığı filmini hatırlatıyor. Yanlış hatırlamıyorsam filmde kötü adam, Silikon Vadisi’nde yapay bir deprem yaratarak tüm çip üreticilerini yok etmeyi ve pazarda tek el olmayı hedefliyordu. O dönem izlediğimizde bize bir "soap opera" (pembe dizi) senaryosu gibi gelen o kurgu, bugün küresel ekonominin en stratejik gerçeği haline geldi.
Yapay zekâ yatırım aşamasında, yani kısa vadede kesinlikle enflasyonisttir. Peki, ne zaman dezenflasyonist hale gelir? Yapay zekânın sadece varlığı değil, tabana yayılımı dezenflasyonist etki yaratır. Ne zaman ki bu teknoloji tamamen yaygınlaşır, hanehalkından kurumlara hepimiz işlerimizi onunla yürütürüz ve bundan kitlesel bir verimlilik kazancı elde ederiz; işte o zaman fiyatları düşürücü etkisini görürüz. Ancak bugün yapay zekâ hâlâ dışlayıcı bir unsur; yani sadece belirli ülkelerde ve belirli bir gücün elinde şekillenmeye devam ediyor.
Hızlı adapte olmamız gerekiyor
İktisatta Lucas formülü vardır. Bu formüle göre teknolojiyi üretenlerin bir önceliği vardır. Sonra biz de şunu izleriz: Diğer ülkeler teknolojiyi ne hızlı alıyor ve ne hızlı adapte ediyor?
Adapte etme hızı bundan sonra çok önemli olacak. "Türkiye'de yapay zekâda ne durumdayız?" diye çok konuşulur. Oysa bizim "Bu teknoloji zaten geliştirilmiş, bizim bunu alıp uygulamaya ve beraberinde hızlanmamız gerekiyor.
TL’NİN GELECEĞİ İÇİN NE BEKLENMELİ?
-Tüm bu küresel şoklar, makro ekonomik dengeler ışığında Borsa İstanbul'un mevcut seyrini nasıl görmek gerekir? Dış dengede nisan ayında yıllıklandırılmış cari açığın 37 milyar dolara gerileyerek kısmi bir iyileşme sinyali vermesine rağmen, içeride sıkılaşma sürecinde piyasanın yabancı sermaye beklentisi devam ediyor.
Dışarıda ise AB Merkez Bankası (ECB) ve Japon Merkez Bankası'nın (BOJ) faiz artırım kararlarını görüyoruz. Cari açıktaki bu toparlanma eğilimi ve küresel para politikası ayrışması ekseninde, döviz kurlarının, özellikle de TL'nin geleceğine dair nasıl bir tablo öngörmektesiniz?"
Burcu Ünüvar: Petrol fiyatları düşerse ve düşük kalırsa, bu otomatik olarak cari açığımızın mutlak değer bazında daha sınırlı hale gelmesini sağlayacaktır. Eğer bu süreçte bir ateşkes sağlanabilirse, Türkiye turizm sezonunu tam olarak kaçırmamış olacak; Temmuz, Ağustos hatta Eylül aylarında oradan da beklediğimiz girdiyi elde edeceğiz. Bunlar ekonomi için pozitif çalışan unsurlar.
Buna karşın, biraz önce bahsettiğim ihracatta Çin’e pazar payı kaybettiğimiz alanlar ise dış ticarette bir zayıflık yaratıyor; bu da tablonun negatif tarafı.
Ama cari açık dediğimiz şey büyük bir tablonun altındaki sadece bir veridir; ödemeler dengesi dediğimiz tablo ise çok daha geniş bir bütünü kapsar. Ödemeler dengesine bütünsel olarak baktığımızda biz yakın vadede bir risk öngörmüyoruz. Peki, neden risk öngörmüyoruz? Türkiye'de devletin de özel sektörün de borç çevirmeyle ilgili bir sorunu bulunmuyor. Mevcut şartlarda ve jeopolitik ilişkiler gözetildiğinde, borçların çok rahat çevrilebileceğini, borçlanma maliyetlerinde de çok kötü senaryoların oluşmayacağını düşünüyoruz. O nedenle biz ödemeler dengesi cephesinde TL’ye yönelik bir şok öngörmüyoruz.
Şu aşamada sıkı para politikasının devam etmesini bekliyoruz; bu durum vatandaşın TL varlıklarda kalmasını destekleyecektir. Altın eğer kısa vadede çok ciddi bir sıçrama yapmazsa, bu da hanehalkının "Ben bir süre daha TL'de durayım" demesini sağlayabilir. Genel olarak kısa vadede TL’nin tercih edilen bir para birimi olmasını bekliyoruz.
Küresel para politikalarındaki ayrışma ekseninde yabancı yatırımcı da "carry trade" fırsatları için gelecektir. Tabii bu çok arzu edilen bir sermaye türü değil; çünkü bu tarz fonlar geldikleri gibi hızla gidebilirler. Bugün geldiklerine sevinirsiniz ama ne zaman çıkış yapacakları belli olmaz, ben o konuda her zaman daha çekinceliyimdir. Ancak mevcut konjonktür ve sıkı duruş devam ettiği sürece, TL üzerinde çok keskin bir risk öngörmüyoruz.
- Bu yatırımcılar için iyi haber mi?
Burcu Ünüvar: Evet, şu açıdan iyi haber olarak görebiliriz;
Türkiye gibi tasarruf açığı olan ülkelerde TL üzerinde bir baskı olduğunda bu genel bir istikrarsızlık yaratır. En azından denklemin bir tarafını kısa vadede tahminlerinizde sabit alabiliyorsanız, bu öngörülebilirliği artırıcı bir unsurdur. O yüzden evet, iyi haber.
TSKB SANAYİNİN İHTİYACI OLAN ‘YENİ HİKAYE’ İÇİN NE İFADE EDİYOR?
-Bir de içerisinde bulunduğumuz bu güzel mekanla ilgili bir soru sormak istiyorum. TSKB’nin Türkiye ekonomisi için taşıdığı özel bir misyon var. TSKB, sadece bir kredi kanalı olmanın ötesinde; özel sermayeli bir kurum olarak kalkınma sorumluluğunu üstlenmesiyle dünyadaki pek çok kamu ağırlıklı kalkınma bankasından net bir şekilde ayrışıyor. Kamunun stratejik hedefleriyle özel sektörün dinamizmini birleştiren bu özgün yapı ve masaya koyduğunuz vizyon, sanayimizin o çok ihtiyacı olan 'yeni hikâyeyi' yazma sürecinde Türkiye için ne ifade ediyor?"
Burcu Ünüvar: Çok teşekkür ediyorum, beni çok heyecanlandıran bir hikâye. İçerisinde bulunduğumuz döneme “kalkınma bankalarının rönesansı” deniyor; nitekim yakın dönemde akademide ve literatürde bu çalışmalar tekrar canlandı.
Eskiden ülkeler zenginleştikçe kalkınma bankalarına ihtiyaç kalmayacak gibi bir anlayış vardı. Ancak üst üste yaşadığımız Covid, jeopolitik gerilimler ve teknolojik şoklar bize kalkınma bankalarının dengeleyici varlığına ne kadar ihtiyacımız olduğunu gösterdi. Bugün dünya üzerinde 500’den fazla kalkınma bankası ve kalkınma finansmanı kuruluşu var ve bunların neredeyse beşte biri son 20 yılda kuruldu. Dolayısıyla kalkınma bankacılığı eski değil, tam tersine çok yeni bir hikâye. TSKB ise bunlar içerisinde çok özel bir yerde duruyor; çünkü dünya üzerinde sadece iki tane "özel" kalkınma bankası var; biri biziz, diğeri de Avusturya'da.
Bütün bu konuştuğumuz küresel dinamiklerin içinde ne diyoruz? Merkez Bankası’nın faiz politikası tek başına yeterli değildir, arz yönlü politikaları konuşalım diyoruz. Arz yönünde de yeşil dönüşümü öne çıkarıyoruz ki bunlar zaten kalkınma bankalarının en fazla desteklediği alanlar. Rekabetçilik, sosyal sermaye, verimlilik gibi başlıklar enflasyonu düşürücü unsurlardır; bunlar para politikasından bağımsızdır ve doğrudan kalkınma bankalarının işidir.
Türkiye’nin petrol şokuna dayanmasının nedenlerinden biri yenilenebilir enerjinin payı
Yenilenebilir enerji de TSKB’nin çok öncü olduğu bir alan. Son petrol şokuna Türkiye’nin daha rahat dayanabilmesinin temel nedenlerinden biri, yenilenebilir enerjinin payının artmış olmasıdır.
Kalkınma bankaları aslında dezenflasyonist bir sistem kuruyor; bunu sadece Türkiye için değil, küresel ölçekte söylüyorum. Yenilenebilir enerjiyi desteklediğinizde, arz şoklarına karşı çok daha dayanıklı hale geliyorsunuz. İşte bu yüzden kalkınma bankaları dezenflasyonisttir ve potansiyel büyümeyi artırır.
Yeni dönemde dünyada "kalkınma bankacılığının rönesansı" daha fazla konuşuluyor; bu açıdan TSKB'nin de bu kaslarının giderek daha fazla fark edileceğini düşünüyorum. Örneğin Japonya, doğrudan "büyüme" üzerine odaklanan yeni bir bakanlık kurmak istiyor. Dünyada bu büyüme meselesi artık çok kritik bir hal aldı. Biz içeride enflasyonu çok konuşuyoruz ama asıl mesele sürdürülebilir büyümedir; yani "Nasıl büyüyeceğiz?" sorusudur.
Küresel ölçekte potansiyel büyüme düşüyor ve bu düşüş sadece yeni makineler alarak engellenebilecek bir şey değil. Artık insana, sosyal sermayeye ve verimliliğe yatırım yapmanız gerekiyor ki bunların hepsi doğrudan kalkınma bankalarının işidir. Dolayısıyla önümüzdeki dönemde, piyasalarda sadece merkez bankalarını konuşan o eski ezberlerin, kalkınma bankalarının rolünü de hatırlayacağını düşünüyorum.
-Eklemek istediğiniz bir husus var mıdır?
Burcu Ünüvar: Biz iktisatçılar olarak enflasyonu düşürmeyi biliyoruz. Dolayısıyla onun dışındaki meseleleri konuşmayı da çok önemsiyorum.
Geçen yıl bunu bir motto gibi her yerde söyledik ve bu hâlâ devam ediyor: Bir Merkez Bankası’nın tek hedefi fiyat istikrarı olabilir ama bir ülkenin tek hedefi fiyat istikrarı olamaz.
Dolayısıyla iktisadi tartışmaları enflasyon ve para politikasının dışına çıkarmak, genişletmek, sosyal sermayeyi konuşmak, insanı konuşmak, teknolojiyi konuşmak gerekiyor. O bütüncül bakışa ihtiyacımız olduğunu düşünüyor.
 Tasarruf finansman sisteminde kurallar değişti!
 İş gücü açığını böyle kapatacak: Japonya'dan 10 milyon robotluk plan
 İş Bankası Genel Müdürü Hakan Aran: Çin ile rekabette tarife şart
 Abramoviç için şok iddia: 10 milyar doları gizledi, vergi belgeleriyle oynadı
 73 yıllık tekstil markası Orta Anadolu'da kapıya kilit vurma günü
 Kulislerdeki bomba fon iddiası! 100 milyonu kaptıran isim kim?
 SoftBank'tan yapay zekâ için 100 milyar dolarlık Körfez hamlesi
 Avrupa sanayisi Çin'in haksız ticaret uygulamalarına isyan etti, acil önlem istedi
 TESK seçiminde Bendevi Palandöken'den sürpriz karar: Adaylıktan çekildi
 76 yıllık ünlü kahve markası tasfiye sürecinde el değiştirdi
 12 teklif arasından milyarlık işi aldı, dev ihale Türk şirketinin
 EspressoLab el değiştiriyor! Çoğunluk hissesi Araplara satılıyor
 Tüm hakları Gündem Medya Grubu’na aittir.
finansingundemi.com’da yer alan bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan bilgiler, güvenilir olduğuna inanılan halka açık kaynaklardan elde edilmiş olup bu kaynaklardaki bilgilerin hata ve eksikliğinden ve ticari amaçlı işlemlerde kullanılmasından doğabilecek zararlardan www.finansingundemi.com ve yöneticileri hiçbir şekilde sorumluluk kabul etmemektedir. Burada yer alan görüş ve düşüncelerin www.finansingundemi.com ve yönetimi için hiçbir bağlayıcılığı yoktur. BİST isim ve logosu “koruma marka belgesi” altında korunmakta olup izinsiz kullanılamaz, iktibas edilemez, değiştirilemez. BİST ismi altında açıklanan tüm bilgilerin telif hakları tamamen BİST’e ait olup, tekrar yayınlanamaz.
 1 Hamdi Akın'ın oğlu Selim Akın gözaltında
 2 MASAK'tan büyük takip! 278 gerçek ve tüzel kişiye ilişkin...
 3 BDDK Başkanı'ndan kritik açıklama: Banka iznini...
 4 Görevinden istifa eden Türkiye Sigorta Genel Müdürü...
 5 Hakan Fidan’dan Bakü’de Herzog protestosu
 New York borsası kazançla kapandı
 Bankalarda 33.8 trilyon liralık...
 Merkez Bankası rezervleri yeniden...
 TÜİK açıkladı: Ücretli çalışan...
 Merkezi bütçede eylül faturası: 532,2...
 Altın dipten döndü: Kritik veriler...