- Bist 10011.131-268,77-2,36%
- Dolar50,56970,110,22%
- Euro55,5123-0,02-0,03%
- Altın Gram5.731,9470-206,67-3,48%
- Altın Ons3.525,59-134,33-3,67%
| Hisse | Fiyat | Değişim(%) | Piyasa Değeri |
|---|---|---|---|
| AKBNK | 65,15 | -2,54 | 338.780.000.000,00 |
| ALBRK | 8,24 | -0,36 | 20.600.000.000,00 |
| GARAN | 143,70 | -1,84 | 603.540.000.000,00 |
| HALKB | 38,66 | -3,69 | 277.763.519.103,72 |
| ICBCT | 11,62 | -4,75 | 9.993.200.000,00 |
| ISCTR | 12,56 | -1,41 | 314.000.000.000,00 |
| SKBNK | 3,41 | -3,13 | 11.935.000.000,00 |
| TSKB | 9,87 | -2,18 | 27.636.000.000,00 |
| VAKBN | 33,00 | -1,08 | 327.225.410.259,00 |
| YKBNK | 36,12 | -1,74 | 305.107.492.378,08 |
E-posta listemize kayıt olun, en son haberler adresinize gelsin.

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), konut finansmanında bir evi bulunan tüketicilere uygulanan kredi kısıtlamasında değişikliğe gitti. Yeni düzenlemeyle bir konutu olan ve ikinci evini satın almak isteyenler için kredi kullanımındaki sınırlama kaldırıldı. En az iki konutu bulunanlar ise mevcut kısıtlamaya tabi olmaya devam edecek.
Türkiye Gazetesi'nden Ömer Faruk Bingöl'ün haberine göre düzenlemenin özellikle büyükşehirlerde yatırım amacıyla tercih edilen küçük ve uygun fiyatlı konutlara, ayrıca konut fiyatlarının daha düşük olduğu Anadolu illerindeki talebe katkı sağlaması bekleniyor.
KONUTUN ENERJİ SINIFI KREDİ LİMİTİNİ BELİRLEYECEK
Yeni uygulamada kullanılabilecek azami finansman tutarı, konutun enerji sınıfına göre farklılık göstermeyi sürdürecek.
Önceki sistemde bir evi bulunan tüketicilerin kredi/değer oranı A-B enerji sınıfındaki konutlarda yüzde 90'dan yüzde 22,5'e, C sınıfında yüzde 80'den yüzde 20'ye, diğer enerji sınıflarında ise yüzde 70'ten yüzde 17,5'e düşürülüyordu.
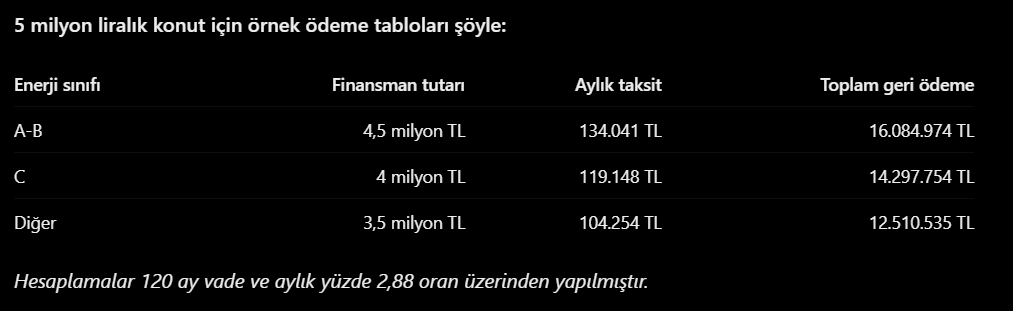
Yeni düzenlemeyle bir konutu bulunanlar için bu indirim uygulanmayacak. Buna göre 5 milyon lira değerindeki bir konut için A-B enerji sınıfında 4,5 milyon lira, C sınıfında 4 milyon lira, diğer enerji sınıflarında ise 3,5 milyon liraya kadar finansman kullanılabilecek.
EN DÜŞÜK KONUT FİNANSMANI ORANI YÜZDE 2,88
Katılım bankalarında sunulan en düşük konut finansmanı oranı yüzde 2,88 seviyesinde bulunuyor. Bu oran üzerinden 120 ay vadeyle kullanılabilecek azami finansman tutarlarına göre ödeme hesaplamaları da belli oldu.
YÜKSEK PEŞİNATI OLANLAR DAHA FAZLA FİNANSMAN KULLANABİLECEK
Düzenlemenin önemli avantajlarından biri de yüksek peşinatı bulunan tüketiciler için ortaya çıkıyor.
Örneğin 5 milyon liralık bir konut almak isteyen ve 2,5 milyon lira peşinatı bulunan bir kişi, önceki uygulamada ikinci konutunu satın alırken en fazla 1 milyon 125 bin lira finansman kullanabiliyordu. Yeni düzenlemeyle bu sınırlama kaldırıldığı için ihtiyaç duyduğu 2,5 milyon liralık finansmana erişebilmesinin önü açılıyor.
2,5 milyon liralık finansmanın 120 ay vadeli ödeme tablosu ise şöyle:
- Finansman tutarı: 2,5 milyon TL
- Vade: 120 ay
- Aylık finansman oranı: Yüzde 2,88
- Aylık taksit: 72 bin 643 TL
- Toplam geri ödeme: 8 milyon 717 bin 102 TL
Hesaplamaya ek masraflar dahil değildir.
KONUT FİNANSMANINDA MALİYETLER YÜKSEK KALIYOR
Yeni düzenleme, özellikle mevcut konutu nedeniyle düşük kredi limitleriyle karşılaşan tüketiciler açısından finansmana erişimi kolaylaştıracak bir adım olarak değerlendiriliyor.
Bununla birlikte sektör temsilcileri, kredi limitlerindeki artışın tek başına yeterli olmayacağına dikkat çekiyor. 10 yıllık vadede toplam finansman maliyetinin yaklaşık yüzde 250 seviyesinde kalması nedeniyle faiz ve kâr payı oranlarının da düşmesinin önem taşıdığı belirtiliyor.
 İstanbul'da konut yatırımında 16 yıllık uçurum!
 Kiralar konut fiyatlarından hızlı yükseliyor
 İstanbul'da konut yatırımında 16 yıllık uçurum!
 Ev sahiplerinin hesabı şaştı! Eski kiracı daha kârlı çıktı
 Kiralar konut fiyatlarından hızlı yükseliyor
 Konut satışlarında ekim ayında sert düşüş
 Ticari gayrimenkul fiyatları enflasyona yenildi
 ABD'de ikinci el konut satışları ekimde 16 yılın en düşük seviyesine geriledi
 Kira fiyatları isyan ettirdi! İspanya'da 14 yıl sonra grev
 Konut yatırımında en çok kazandıran ülkeler belli oldu!
 İnşaat maliyetlerinde son 21 ayın en yüksek artışı
 Tüm hakları Gündem Medya Grubu’na aittir.
finansingundemi.net’da yer alan bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan bilgiler, güvenilir olduğuna inanılan halka açık kaynaklardan elde edilmiş olup bu kaynaklardaki bilgilerin hata ve eksikliğinden ve ticari amaçlı işlemlerde kullanılmasından doğabilecek zararlardan www.finansingundemi.net ve yöneticileri hiçbir şekilde sorumluluk kabul etmemektedir. Burada yer alan görüş ve düşüncelerin www.finansingundemi.net ve yönetimi için hiçbir bağlayıcılığı yoktur. BİST isim ve logosu “koruma marka belgesi” altında korunmakta olup izinsiz kullanılamaz, iktibas edilemez, değiştirilemez. BİST ismi altında açıklanan tüm bilgilerin telif hakları tamamen BİST’e ait olup, tekrar yayınlanamaz.
 1 Kredi kartı asgari ödemelerinde sınır yeniden çizildi
 2 Konut kredisi kullanacakları ilgilendiriyor! BDDK'dan yeni...
 3 Ödenmemiş kredi ve kredi kartı borçları yeniden...
 4 GTA 6 rekor kırdı: İşte dev satış geliri!
 5 İngiltere ile AB arasında Brexit sonrası yeni dönem:...
 New York borsası sert düşüşle...
 Ons altının fiyatı Eylül 2025'ten bu...
 Küresel kripto piyasasının toplam...
 New York borsası ekside açıldı
 Hazine alacakları ekim sonu itibarıyla...
 SPK'dan aralarında Yapı Kredi'nin de...