 Yazdır
Dünya ekonomisinin 2026 ve 2027’de büyümeye devam etmesi bekleniyor, ancak öngörülen büyüme geçmiş dönemlerdeki hızın gerisinde kalıyor. Ünlü ekonomist Mahfi Eğilmez, IMF’nin Ekim 2026 tarihli Dünya Ekonomik Görünümü raporunu değerlendirdiği yazısında, ABD’nin görece dengeli bir ekonomik tabloya sahip olduğunu, Euro Bölgesi’nin ise düşük büyüme sorununu aşmakta güçlük çektiğini belirtiyor. Çin büyümesini sürdürürken Hindistan gelişmekte olan ülkeler arasında güçlü performansıyla öne çıkıyor. Türkiye’de ise büyüme, enflasyon ve cari denge başlıkları ağırlığını koruyor.
Eğilmez, IMF’nin 2026 ve 2027 tahminlerini esas alarak büyük ekonomilerin durumunu ve Türkiye’ye yönelik beklentileri inceliyor. Değerlendirmesinin merkezinde, küresel ekonomideki yavaşlamanın geçici olup olmadığı ve dünyanın uzun süre devam edebilecek düşük büyüme dönemine girip girmediği sorusu bulunuyor.
DÜNYA EKONOMİSİNDE BÜYÜME SÜRÜYOR, HIZ SINIRLI KALIYOR
IMF, küresel ekonominin 2026’da yüzde 3,1, 2027’de ise yüzde 3,4 büyümesini öngörüyor. Kurum, önceki tahminine kıyasla 2026 beklentisini 0,1 puan artırırken 2027 tahminini aynı düzeyde tutuyor.
Gelişmiş ülkelerin ortalama büyümesinin 2026’da yüzde 2,1, 2027’de yüzde 1,8 olması bekleniyor.
Eğilmez’e göre bu veriler, dünya ekonomisinde büyümenin kesilmeyeceğini, ancak gelişmiş ülkelerde sınırlı bir hızla ilerleyeceğini gösteriyor. Gelişmekte olan ülkeler ortalamada daha yüksek büyüme oranlarına ulaşabilecek olsa da bu gruptaki ekonomiler arasında önemli performans farkları bulunuyor.
Başlıca ülkelerin göstergeleri, küresel görünümdeki bu farklılıkları daha açık biçimde ortaya koyuyor.
GELİŞMİŞ EKONOMİLER
ABD’DE GÖRECE DENGELİ GÖRÜNÜM
Dünyanın en büyük ekonomisi ABD’nin 2026 ve 2027’de yüzde 2,3’er büyümesi bekleniyor. Eğilmez, bu oranın ABD için yaklaşık yüzde 2,5 kabul edilen potansiyel büyüme hızına yakın olduğunu belirterek IMF tahminlerinin büyüme cephesinde ciddi bir sorun öngörmediğine işaret ediyor.
İşsizlik beklentileri de bu değerlendirmeyi destekliyor. ABD’de işsizlik oranının 2026’da yüzde 4,2, 2027’de yüzde 4 olması tahmin ediliyor. Doğal işsizlik oranının yaklaşık yüzde 4,5 olduğu varsayımı altında bu seviyeler, işgücü piyasasının gücünü büyük ölçüde koruyabileceğini gösteriyor.
Enflasyon görünümü ise daha temkinli ele alınması gereken bir başlık. ABD’de enflasyonun 2026’da yüzde 3,6 düzeyinde gerçekleşmesi, 2027’de yüzde 2,8’e inmesi bekleniyor. Bu gerileme fiyatların artış hızının düşeceğini gösterse de kullanılan enflasyon ölçütüne bağlı olarak oran, ABD Merkez Bankasının yüzde 2 hedefini aşmaya devam edebilir.
Cari açığın GSYH’ye oranının 2026’da yüzde 3,9, 2027’de yüzde 3,8 olması öngörülüyor. Bu nedenle dış dengede güçlü bir düzelme beklentisi bulunmuyor.
Eğilmez’in değerlendirmesinde ABD, büyümesini sürdüren, işgücü piyasası görece güçlü kalan ve enflasyonu aşamalı olarak gerileyen bir ekonomi olarak öne çıkıyor. Bu göstergeler, ülkenin önümüzdeki iki yılda diğer gelişmiş ekonomilerden daha dengeli bir performans sergileyebileceğini düşündürüyor.
EURO BÖLGESİ’NDE DÜŞÜK BÜYÜME SORUNU
Euro Bölgesi’nin 2026’da yüzde 1,1, 2027’de yüzde 1,2 büyümesi bekleniyor. Eğilmez’e göre bu tahminler, bölgenin büyüme konusunda yaşadığı ciddi güçlüklerin devam edeceğine işaret ediyor.
Türkiye’nin başlıca ticaret ortaklarından Almanya’nın zayıf büyümesi de Türkiye açısından önem taşıyor. Avrupa’da talebin güçlenmemesi, Türk ihracatçıların satışlarını ve faaliyetlerini zorlaştırabilir.
Euro Bölgesi’nde enflasyonun 2026’da yüzde 3,1, 2027’de yüzde 2,8 olması öngörülüyor. İşsizlik oranının iki yılda da yüzde 6,3 seviyesinde kalması beklenirken cari fazlanın GSYH’ye oranının 2026’da yüzde 1,2, 2027’de yüzde 1,3 olması tahmin ediliyor.
Göstergeleri birlikte ele alan Eğilmez, bölgenin temel sıkıntısının düşük büyüme olduğunu belirtiyor. İşsizlikte kayda değer bir düşüş beklenmemesi ve enflasyonun hedeflenen düzeye henüz ulaşmaması da ekonomik görünümdeki sorunları tamamlıyor.
Zayıf büyümenin hedefin üzerindeki enflasyonla birlikte sürmesi, koşullara bağlı olarak stagflasyon riskini artırabilir. Ancak Eğilmez, bu tahminlerin tek başına Euro Bölgesi’nin kesin biçimde stagflasyona girdiği sonucunu vermediğini vurguluyor.
Bölgenin cari fazla vermeyi sürdürmesi olumlu bir unsur olarak değerlendiriliyor. Bununla birlikte dış dengedeki bu avantaj, büyümedeki zayıflığı gidermeye yeterli olmuyor.
JAPONYA’DA EKONOMİK DİNAMİZM ZAYIF
Japonya’nın uzun süredir karşı karşıya olduğu düşük büyüme sorununun devam etmesi bekleniyor. IMF, ülkenin hem 2026’da hem de 2027’de yüzde 0,7 büyüyeceğini tahmin ediyor. Bu oran, gelişmiş ekonomiler içinde en zayıf büyüme performanslarından birine karşılık geliyor.
Büyümedeki sınırlı seyre rağmen işsizlik düşük düzeyde kalıyor. Japonya’da işsizlik oranının her iki yılda yüzde 2,5 olması öngörülüyor. Eğilmez, bu durumun ülkenin zayıf büyümeye karşın belirgin bir işsizlik sorunuyla karşılaşmadığını gösterdiğini belirtiyor.
Yıllarca sıfıra yakın, bazı dönemlerde ise negatif enflasyonla mücadele eden Japonya’da, son dönemde yükselen enflasyonun 2026’da yüzde 2’ye gerilemesi, 2027’de yüzde 2,6’ya çıkması bekleniyor. Böylece ülkenin gündeminde deflasyonun yanı sıra düşük büyüme koşullarında fiyat istikrarını koruma meselesi de yer alıyor.
Cari fazlanın GSYH’ye oranının iki yılda da yaklaşık yüzde 2,5 olması bekleniyor. Bu, Japonya’nın dış dengesi açısından önemli bir avantaj oluşturuyor.
Eğilmez’in ortaya koyduğu tabloda Japonya, büyümesi ve işsizliği düşük, dış dengesi güçlü, ancak ekonomik hareketliliği sınırlı kalan bir ülke görünümü veriyor.
GELİŞMEKTE OLAN EKONOMİLER
IMF, gelişmekte olan ülkelerde ortalama büyümenin 2026’da yüzde 3,7, 2027’de yüzde 4,4 olmasını bekliyor. Bu tahminler, gelişmiş ülkelerle karşılaştırıldığında daha yüksek bir büyüme hızına işaret ediyor.
Ancak Eğilmez, bu ülkelerin aynı ekonomik koşullara sahip olmadığına dikkat çekiyor. Çin ve Hindistan yüksek büyüme performanslarını sürdürmeye çalışırken Brezilya ve Rusya için daha yavaş bir ekonomik görünüm öne çıkıyor.
ÇİN’DE BÜYÜMENİN HIZI AZALIYOR
Gelişmekte olan ülkelerin en büyük ekonomisi Çin’in 2026’da yüzde 4,5, 2027’de yüzde 4 büyümesi öngörülüyor.
Bu oranlar dünya ortalamasının üzerinde bulunuyor. Ancak geçmişte yüzde 8-10 seviyelerinde büyüyen Çin açısından daha düşük bir tempoya karşılık geliyor. Eğilmez’e göre Çin’in önündeki mesele, büyümeyi sürdürmenin yanında bunun kalıcılığını sağlamak ve ekonomik yapısındaki sorunları yönetmek.
Ülkede işsizlik oranının 2026 ve 2027’de yüzde 5,1 düzeyinde kalması bekleniyor. Enflasyonun ise 2026’da yüzde 1, 2027’de yüzde 1,4 olması tahmin ediliyor. Bu görünüm, fiyat artışlarının Çin ekonomisi açısından önemli bir sorun oluşturmadığını düşündürüyor.
Cari fazlanın GSYH’ye oranının 2026’da yüzde 4, 2027’de yüzde 3,9 olması öngörülüyor. Güçlü dış denge, Çin’in ekonomik avantajları arasında yer almaya devam ediyor.
Eğilmez, Çin’in gelişmiş ülkelere göre yüksek büyüme hızını koruyacağını, ancak kendi geçmiş performansının gerisinde kalmasının farklı bir büyüme dönemine geçildiğini gösterdiğini belirtiyor.
HİNDİSTAN GÜÇLÜ BÜYÜMESİNİ KORUYOR
Hindistan, gelişmekte olan ülkeler arasında büyüme performansıyla öne çıkıyor. IMF, ülkenin 2026’da yüzde 7 büyümesini ve 2027’de de bu oranı korumasını bekliyor.
Bu beklenti, Hindistan’ı büyük ekonomiler arasında en hızlı büyüyen ülkelerden biri konumuna getiriyor. Eğilmez’e göre küresel büyümenin yavaşladığı koşullarda bu hızın korunması, Hindistan’ın dünya ekonomisindeki payının ve ağırlığının artmayı sürdürebileceğine işaret ediyor.
BREZİLYA’DA BÜYÜME İVMESİ ZAYIFLIYOR
Brezilya’nın büyüme hızında gerileme bekleniyor. Ülke ekonomisinin 2026’da yüzde 2,2, 2027’de yüzde 1,9 büyümesi öngörülüyor.
Eğilmez, bu tahminlerin büyümede belirgin bir yavaşlamaya işaret ettiğini belirtiyor. Ancak yavaşlamanın kalıcı bir soruna dönüşüp dönüşmeyeceğinin anlaşılması için enflasyon, faizler, yatırım harcamaları ve dış ticaret gibi diğer göstergelerin de incelenmesi gerektiğini ifade ediyor.
RUSYA’DA DÜŞÜK BÜYÜMEYE YÜKSEK ENFLASYON EŞLİK EDİYOR
Rusya ekonomisinin 2026 ve 2027’de yüzde 0,9’ar büyümesi bekleniyor. Eğilmez, bu oranların ekonomik büyümede belirgin bir yavaşlamayı ortaya koyduğunu belirtiyor.
Enflasyonun 2026’da yüzde 6,1, 2027’de yüzde 4,8 olması tahmin ediliyor. Fiyat artış hızının gerilemesi beklense de enflasyonun yüksek kalması ve büyümenin zayıf seyretmesi birlikte değerlendirildiğinde stagflasyon riski gündemde bulunuyor.
Cari fazlanın GSYH’ye oranının 2026’da yüzde 3,8, 2027’de yüzde 3,2 olması öngörülüyor. Bu durum dış denge bakımından bir miktar rahatlık sağlıyor. Bununla birlikte Eğilmez, cari fazlanın tek başına güçlü ve sürdürülebilir ekonomik performans anlamına gelmediğini vurguluyor.
Rusya’nın görünümü, düşük büyüme ve yüksek enflasyonun yaşandığı bir ekonomide dış dengenin olumlu olmasının diğer sorunları ortadan kaldırmadığını gösteriyor.
TÜRKİYE’DE BÜYÜME, ENFLASYON VE SEÇİM EKONOMİSİ
Eğilmez, IMF’nin Türkiye’ye ilişkin 2026 ve 2027 tahminlerini 2025 gerçekleşmeleriyle birlikte ele alıyor. Veriler şu görünümü ortaya koyuyor:
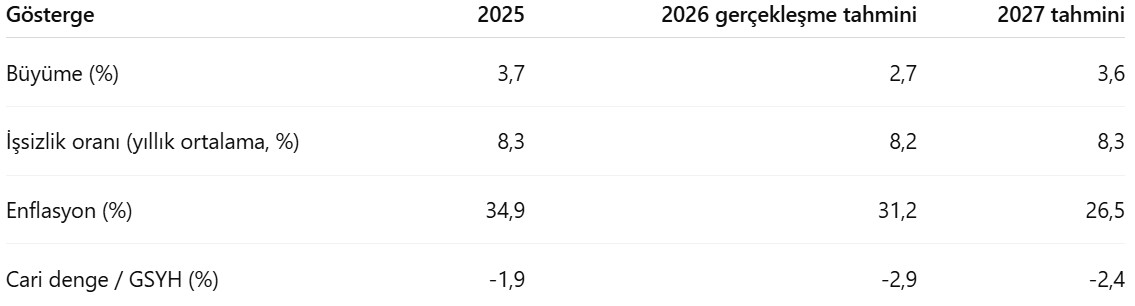
IMF’nin beklentilerinin gerçekleşmesi halinde Türkiye 2026’da yüzde 2,7 büyüyecek, 2027’de büyüme hızı yüzde 3,6’ya çıkacak. Ancak potansiyel büyümenin yaklaşık yüzde 5 olduğu kabul edildiğinde, her iki yılın performansı da bu seviyenin altında kalıyor.
Eğilmez’e göre potansiyelin altında büyüme, üretim kapasitesinden yeterince yararlanılamaması ve yeni istihdam oluşturma imkânlarının daralması anlamına gelebilir. Türkiye’nin uzun süredir devam eden enflasyon ve gelir dağılımı sorunları da bu görünümün önemini artırıyor.
Eğilmez’in kendi beklentisi, 2027’de ekonomi politikalarının büyümeyi desteklemeye yönelmesi ve kamu harcamalarının artırılmasının gündeme gelmesi yönünde.
Seçim takviminin ve siyasi önceliklerin etkili olduğu bir dönemde, ekonomik büyümeyi hızlandıracak adımlar atılması olası görülüyor. Böyle bir politika tercihi, bütçe açığının genişlemesine yol açarken büyümenin IMF’nin yüzde 3,6 tahminini aşmasını da sağlayabilir.
Eğilmez, bunun kesinleşmiş bir gelişme değil, bir öngörü olduğunun altını çiziyor. Kamu harcamalarındaki artışın büyümeye katkısı; harcamaların içeriğine, nasıl finanse edildiğine ve para politikasının yaklaşımına bağlı olacak.
Büyümenin kamu harcamaları artırılarak hızlandırılmaya çalışılması, enflasyonla mücadeleyi güçleştirebilir. Bu durumda 2027 yılı ortalama enflasyonu, IMF’nin yüzde 26,5 tahmininin üzerinde gerçekleşebilir. Güçlenen iç talebin ithalatı artırması halinde cari açık da öngörülenden yüksek çıkabilir.
Bu nedenle Eğilmez, büyümenin yükselmesinin her koşulda daha iyi bir ekonomik görünüm anlamına gelmediğini belirtiyor. Büyümeyi sağlayan politikaların ve bu politikaların enflasyon ile dış dengeye etkilerinin birlikte değerlendirilmesi gerekiyor.
STANDART İŞSİZLİK ORANI TABLONUN TAMAMINI GÖSTERMİYOR
Eğilmez, Türkiye’nin işsizlik verileri değerlendirilirken kullanılan tanıma da dikkat edilmesi gerektiğini vurguluyor. IMF tablosundaki yaklaşık yüzde 8’lik oran, standart işsizlik tanımına dayanıyor. İş bulma umudunu kaybederek aramaktan vazgeçenler, çalışmaya hazır olduğu halde iş arama koşullarını karşılamayanlar ve yetersiz süreyle çalışanlar da hesaba katıldığında işgücü piyasasının görünümü değişiyor.
Atıl işgücünü içeren geniş kapsamlı işsizlik göstergelerinin yüzde 30 civarına ulaşması, Türkiye’de istihdam sorununun standart oranın gösterdiğinden daha büyük olabileceğini ortaya koyuyor. Bununla birlikte bu göstergeler yorumlanırken kullanılan tanımın ve ölçüm döneminin dikkate alınması gerekiyor.
Eğilmez’e göre yalnızca yüzde 8 dolayındaki standart işsizlik oranı esas alınarak Türkiye’de işsizlik sorununun sınırlı olduğu sonucuna varılamaz. İşgücüne katılım, eksik istihdam ve iş bulma umudunu yitirenlerin durumu da değerlendirmeye dahil edilmeli.
Türkiye’nin temel hedefi, büyüme oranını artırırken kalıcı istihdam oluşturabilmek, enflasyonun yeniden hızlanmasını önlemek ve dış dengede sürdürülemeyecek bir bozulmaya yol açmamak olmalı.
BÜYÜMENİN SINIRLARI VE MALİYETLERİ
Eğilmez’in IMF tahminleri üzerinden çizdiği genel tabloda dünya ekonomisi büyümesini sürdürüyor, ancak özellikle gelişmiş ülkelerde büyüme hızı sınırlı kalıyor. ABD görece dengeli performansıyla öne çıkarken Euro Bölgesi düşük büyüme sorunuyla karşı karşıya bulunuyor. Japonya’da ekonomik dinamizm zayıf seyrediyor. Çin büyümeye devam ederken Hindistan yüksek büyüme performansını koruyor.
Türkiye açısından ise enflasyon, potansiyel büyüme hızına ulaşılamaması ve dış dengenin finansmanı temel sorunlar arasında kalmayı sürdürecek gibi görünüyor. Eğilmez, 2027’de büyümeyi artırmayı amaçlayan politikaların uygulanabileceğini, ancak sonuçlarının enflasyon ve cari denge üzerindeki etkilerle birlikte değerlendirilmesi gerektiğini belirtiyor.
Küresel GSYH’nin 2000’de yaklaşık 35 trilyon dolar düzeyindeyken 2026’da 126 trilyon dolara ulaşması, dünya ekonomisinin nominal büyüklüğünün 26 yılda yaklaşık 3,6 katına çıktığını gösteriyor. Ancak Eğilmez, bu artışın bütünüyle reel üretim veya verimlilik kazanımı olarak yorumlanamayacağını vurguluyor. Fiyat değişimleri ve diğer nominal etkiler de toplam büyüklükteki yükselişe katkıda bulunuyor.
Buna rağmen dünya ekonomisinin son çeyrek yüzyılda kapsamlı bir dönüşüm geçirdiği açık. Üretim ve tüketim kapasitesi genişlerken finansal piyasalar büyüdü, krediye erişim imkânları arttı ve ekonomik faaliyetler küresel ölçekte birbirine daha fazla bağlandı. Aynı süreçte borçlanma, finansal kırılganlıklar, gelir dağılımındaki bozulma ve çevresel maliyetler de önemli meseleler haline geldi.
Eğilmez, büyümenin aynı hızla sonsuza kadar devam edeceği beklentisini gerçekçi bulmuyor. Sınırlı doğal kaynaklar, çevreye verilen zarar, demografik değişimler, ülkeler arasındaki verimlilik artışı farkları ve geçmişten biriken finansal dengesizlikler, dünya ekonomisinin geleceğinde belirleyici olacak unsurlar arasında bulunuyor.
Bu çerçevede asıl tartışmanın yalnızca büyümenin oranına odaklanmaması gerekiyor. Hangi tür büyümenin mümkün olduğu, kaynakların nasıl değerlendirildiği, ortaya çıkan refahın nasıl bölüşüldüğü ve ekonomik faaliyetlerin çevreyi nasıl etkilediği de sorgulanmalı. Üretim ve tüketimin artması, tek başına ekonomik ve toplumsal yaşamın iyileştiği anlamına gelmiyor.
Eğilmez’e göre dünya ekonomisinin önündeki temel mesele, büyümeyi sürekli hızlandırmaya çalışmaktan ziyade büyümenin sınırlarını ve beraberinde getirdiği maliyetleri daha iyi kavramak olabilir.
Yazısının sonunda küresel yavaşlamayı, bir Kızılderili atasözüne atfedilen ifadeyle ilişkilendiriyor. Bu söz, çok hızlı ilerlerken ruhun geride kalmasını ve yeniden yetişebilmesi için soluklanma ihtiyacını anlatıyor:
“O kadar hızlı gittik ki ruhumuz geride kaldı. Biraz soluklanalım, ruhumuz bize yetişsin.”
 JPMorgan, Türkiye büyüme tahminini aşağı yönlü revize etti
 Dünya Bankası'ndan Türkiye için güçlü büyüme beklentisi
 Ünlü ekonomistten Türkiye için büyüme fırsatı mesajı